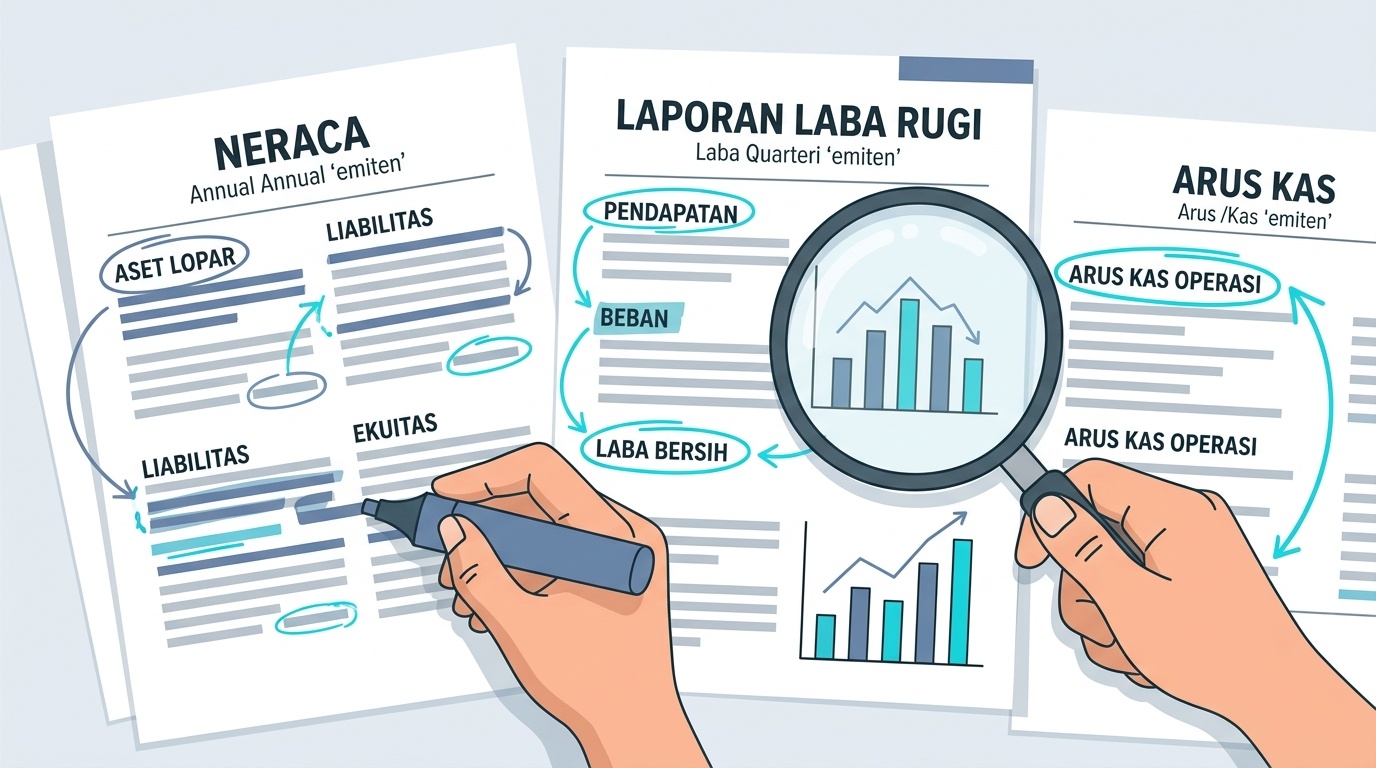
Membaca laporan sebuah perusahaan tercatat sering terasa menakutkan bagi pemula karena penuh angka dan istilah. Padahal, memahami dasar laporan emiten lebih soal mengenali kerangka daripada menghafal setiap baris. Catatan ini menyusun kerangka tersebut selangkah demi selangkah: mengapa laporan diterbitkan, bagian apa saja yang umum ada, apa yang bisa dan tidak bisa disimpulkan pembaca, serta ke mana memeriksa dokumen aslinya. Semuanya bersifat edukatif dan konseptual, tanpa angka nyata dan tanpa membahas perusahaan tertentu.
Latar mekanisme: mengapa emiten menerbitkan laporan
Perusahaan yang tercatat di bursa mengemban kewajiban keterbukaan. Karena sahamnya dimiliki publik dan diperdagangkan secara luas, perusahaan wajib menyampaikan laporan berkala dan informasi penting yang dapat memengaruhi keputusan pemodal. Tujuannya sederhana: agar setiap pihak, dari pemodal besar hingga pembaca awam, memperoleh data yang setara pada waktu yang setara. Prinsip inilah yang membuat laporan menjadi jantung dari informasi emiten yang tersedia untuk publik.
Laporan keuangan sendiri terdiri dari beberapa bagian yang saling melengkapi. Secara konseptual, ada laporan posisi keuangan atau yang sering disebut neraca, yang menggambarkan apa yang dimiliki perusahaan, apa yang menjadi kewajibannya, dan sisa yang menjadi hak pemilik pada satu titik waktu. Ada laporan laba rugi, yang merangkum pendapatan dan beban selama satu periode untuk menunjukkan apakah kegiatan usaha menghasilkan surplus atau defisit. Ada pula laporan arus kas, yang menelusuri uang yang benar-benar masuk dan keluar, dipisahkan menurut aktivitas operasi, investasi, dan pendanaan. Ketiganya menceritakan sisi yang berbeda dari perusahaan yang sama, sehingga dibaca bersama-sama, bukan sendiri-sendiri.
Untuk pembaca pemula, cukup memahami peran masing-masing bagian pada tingkat gagasan. Neraca menjawab pertanyaan "seperti apa keadaan perusahaan saat ini". Laba rugi menjawab "bagaimana hasil usahanya selama periode berjalan". Arus kas menjawab "dari mana uang datang dan ke mana ia pergi". Ketika kerangka ini sudah tertanam, angka yang menyertainya menjadi jauh lebih mudah ditempatkan.
Cakupan: apa yang dicakup membaca laporan tingkat dasar
Penting menegaskan batas sejak awal. Membaca laporan pada tingkat dasar berarti mengenali struktur dokumen, memahami istilah pokok, dan mengetahui bagian mana menceritakan apa. Kegiatan ini membangun kemampuan menavigasi sebuah laporan dengan tenang, tanpa merasa tersesat oleh susunan tabel dan catatan kaki.
Yang tidak dicakup sama pentingnya. Membaca laporan tingkat dasar bukanlah penilaian valuasi, bukan penentuan apakah suatu efek murah atau mahal, dan bukan pula rekomendasi untuk membeli atau menjual efek apa pun. Catatan ini juga tidak menganalisis kinerja emiten tertentu, tidak membandingkan satu perusahaan dengan lainnya, dan tidak menyimpulkan prospek ke depan. Analisis semacam itu memerlukan konteks industri, metode, dan pertimbangan yang jauh melampaui pengenalan struktur laporan. Dengan menjaga batas ini, pembaca dapat belajar membaca tanpa terjebak menyimpulkan hal yang belum layak disimpulkan.
Dengan kata lain, literasi laporan pada tahap ini bersifat membaca peta, bukan memilih rute perjalanan. Anda belajar mengenali di mana letak jalan, sungai, dan gunung pada peta; keputusan hendak ke mana adalah urusan yang berbeda dan berada di luar lingkup catatan edukasi ini.
Dampak bagi pembaca: menjadi konsumen informasi yang kritis
Manfaat terbesar dari literasi laporan dasar adalah kemampuan menilai informasi secara lebih kritis. Ketika sebuah pernyataan beredar tentang suatu perusahaan tercatat, pembaca yang mengenal kerangka laporan dapat bertanya, "Ini bagian laporan yang mana, dan apakah satu angka ini sudah cukup untuk menyimpulkan?" Sikap bertanya ini lebih berharga daripada menghafal rasio apa pun.
Beberapa kesalahpahaman umum layak dikenali. Pertama, laba tidak sama dengan kas. Sebuah perusahaan bisa mencatat laba pada laporan laba rugi, namun tetap menghadapi ketatnya uang tunai jika pembayaran belum diterima; di sinilah laporan arus kas memberi gambaran pelengkap. Kedua, satu angka yang berdiri sendiri mudah menyesatkan. Nilai penjualan yang besar belum berarti banyak tanpa melihat beban, kewajiban, dan konteks periodenya. Ketiga, laporan menggambarkan masa lalu dan kondisi pada tanggal tertentu; ia bukan janji tentang masa depan. Memahami ketiga hal ini membuat pembaca lebih tahan terhadap narasi yang menyederhanakan secara berlebihan.
Catatan edukasi. Uraian di halaman ini bersifat penjelasan umum untuk tujuan belajar. Isinya bukan nasihat keuangan, hukum, atau investasi, dan tidak ditujukan untuk keputusan atas efek tertentu. Untuk kebutuhan pribadi, rujuk dokumen resmi dan pihak berkompeten.
Ketika membaca laporan pada tingkat dasar, ada beberapa hal yang layak diperhatikan sebagai titik awal yang sehat:
- Periode dan tanggal laporan, agar Anda tahu rentang waktu yang sedang digambarkan.
- Bagian mana yang sedang dibaca: neraca, laba rugi, atau arus kas.
- Catatan atas laporan keuangan, karena penjelasan penting sering berada di sana.
- Hubungan antarbagian, sehingga satu angka tidak dibaca secara terpisah.
- Sumber dokumen, memastikan yang Anda baca berasal dari saluran resmi.
Jalur verifikasi: menemukan laporan resmi emiten
Langkah penutup yang selalu ditekankan catatan ini adalah verifikasi mandiri. Membaca laporan hanya bermakna bila sumbernya tepercaya. Secara umum, laporan resmi perusahaan tercatat dipublikasikan melalui saluran keterbukaan informasi bursa efek dan tersedia pula melalui otoritas yang mengawasi pasar modal. Banyak emiten juga menautkan laporan pada bagian hubungan investor di situs resmi mereka.
Alih-alih menyalin angka dari ringkasan pihak ketiga, biasakan menelusuri dokumen aslinya pada saluran resmi tersebut. Cocokkan periode, perhatikan apakah laporan sudah diaudit, dan baca catatan yang menyertainya. Kebiasaan ini menutup celah salah tafsir yang muncul ketika informasi berpindah tangan berkali-kali. Dengan menempatkan verifikasi sebagai bagian dari cara membaca, literasi laporan berhenti menjadi sekadar teori dan menjadi kebiasaan yang menopang pemahaman informasi emiten secara sehat.
Sebagai penutup, ada baiknya melihat keempat tahap catatan ini sebagai satu alur yang utuh. Anda memahami mengapa laporan diterbitkan, mengenali cakupan yang wajar bagi pembaca pemula, menyadari batas serta kesalahpahaman yang perlu dihindari, dan menutupnya dengan verifikasi dari sumber resmi. Dibaca berurutan, keempatnya membentuk kebiasaan yang tenang dan sabar. Membaca laporan bukan lomba menyimpulkan tercepat, melainkan latihan menempatkan setiap angka pada konteksnya. Pemula yang menjaga ritme ini akan tumbuh menjadi pembaca yang tidak mudah tergoda oleh klaim menyederhanakan, dan tetap rendah hati mengakui apa yang belum ia ketahui.